
La energía eólica convierte la fuerza del viento en electricidad mediante aerogeneradores montados sobre torres de hasta 150 metros. La eólica daba trabajo a 1,9 millones de personas en 2024 y es la cuarta renovable que más empleo genera. España es el segundo mercado de la Unión Europea, con 32.910 MW instalados, 1.454 parques y 22.433 aerogeneradores en operación al cierre de 2025. Además, cuenta con toda la cadena de valor industrial: 274 centros de fabricación repartidos por 16 de las 17 comunidades autónomas. El sector genera 37.070 empleos directos e indirectos. Al otro lado del Atlántico, Brasil, México, Chile y Argentina forman cuatro mercados eólicos con reglas propias.
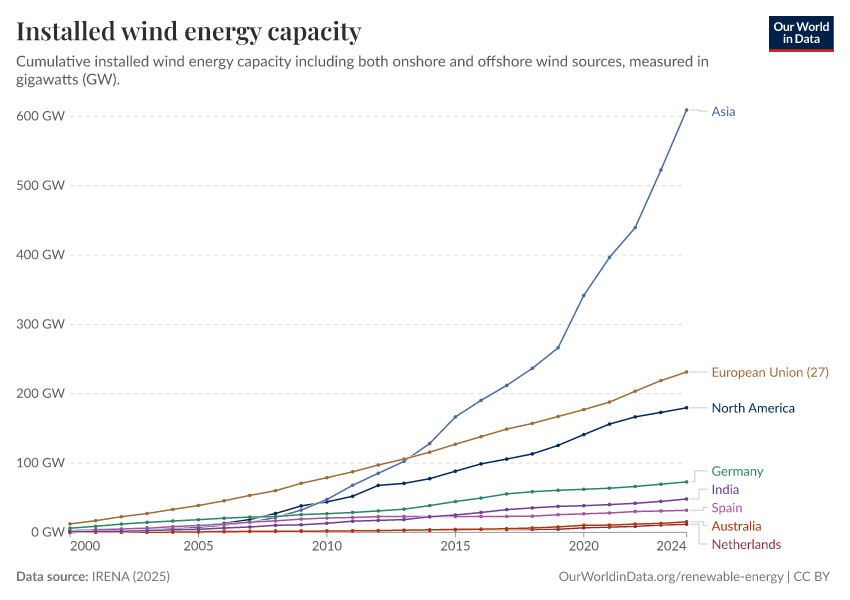
Las cifras de 2025 apuntan en dos direcciones. China sumó 120,5 GW de potencia nueva - más de lo que había instalado el mundo entero en cualquier año anterior a 2025 - y los fabricantes chinos suministraron el 78% de lo instalado en todo el planeta ese año. Europa añadió 19,1 GW, el 90% en tierra, y ese mismo año Ørsted canceló el proyecto Hornsea 4 en el Reino Unido. La eólica europea crece, pero ya no en línea recta.

La eólica en España
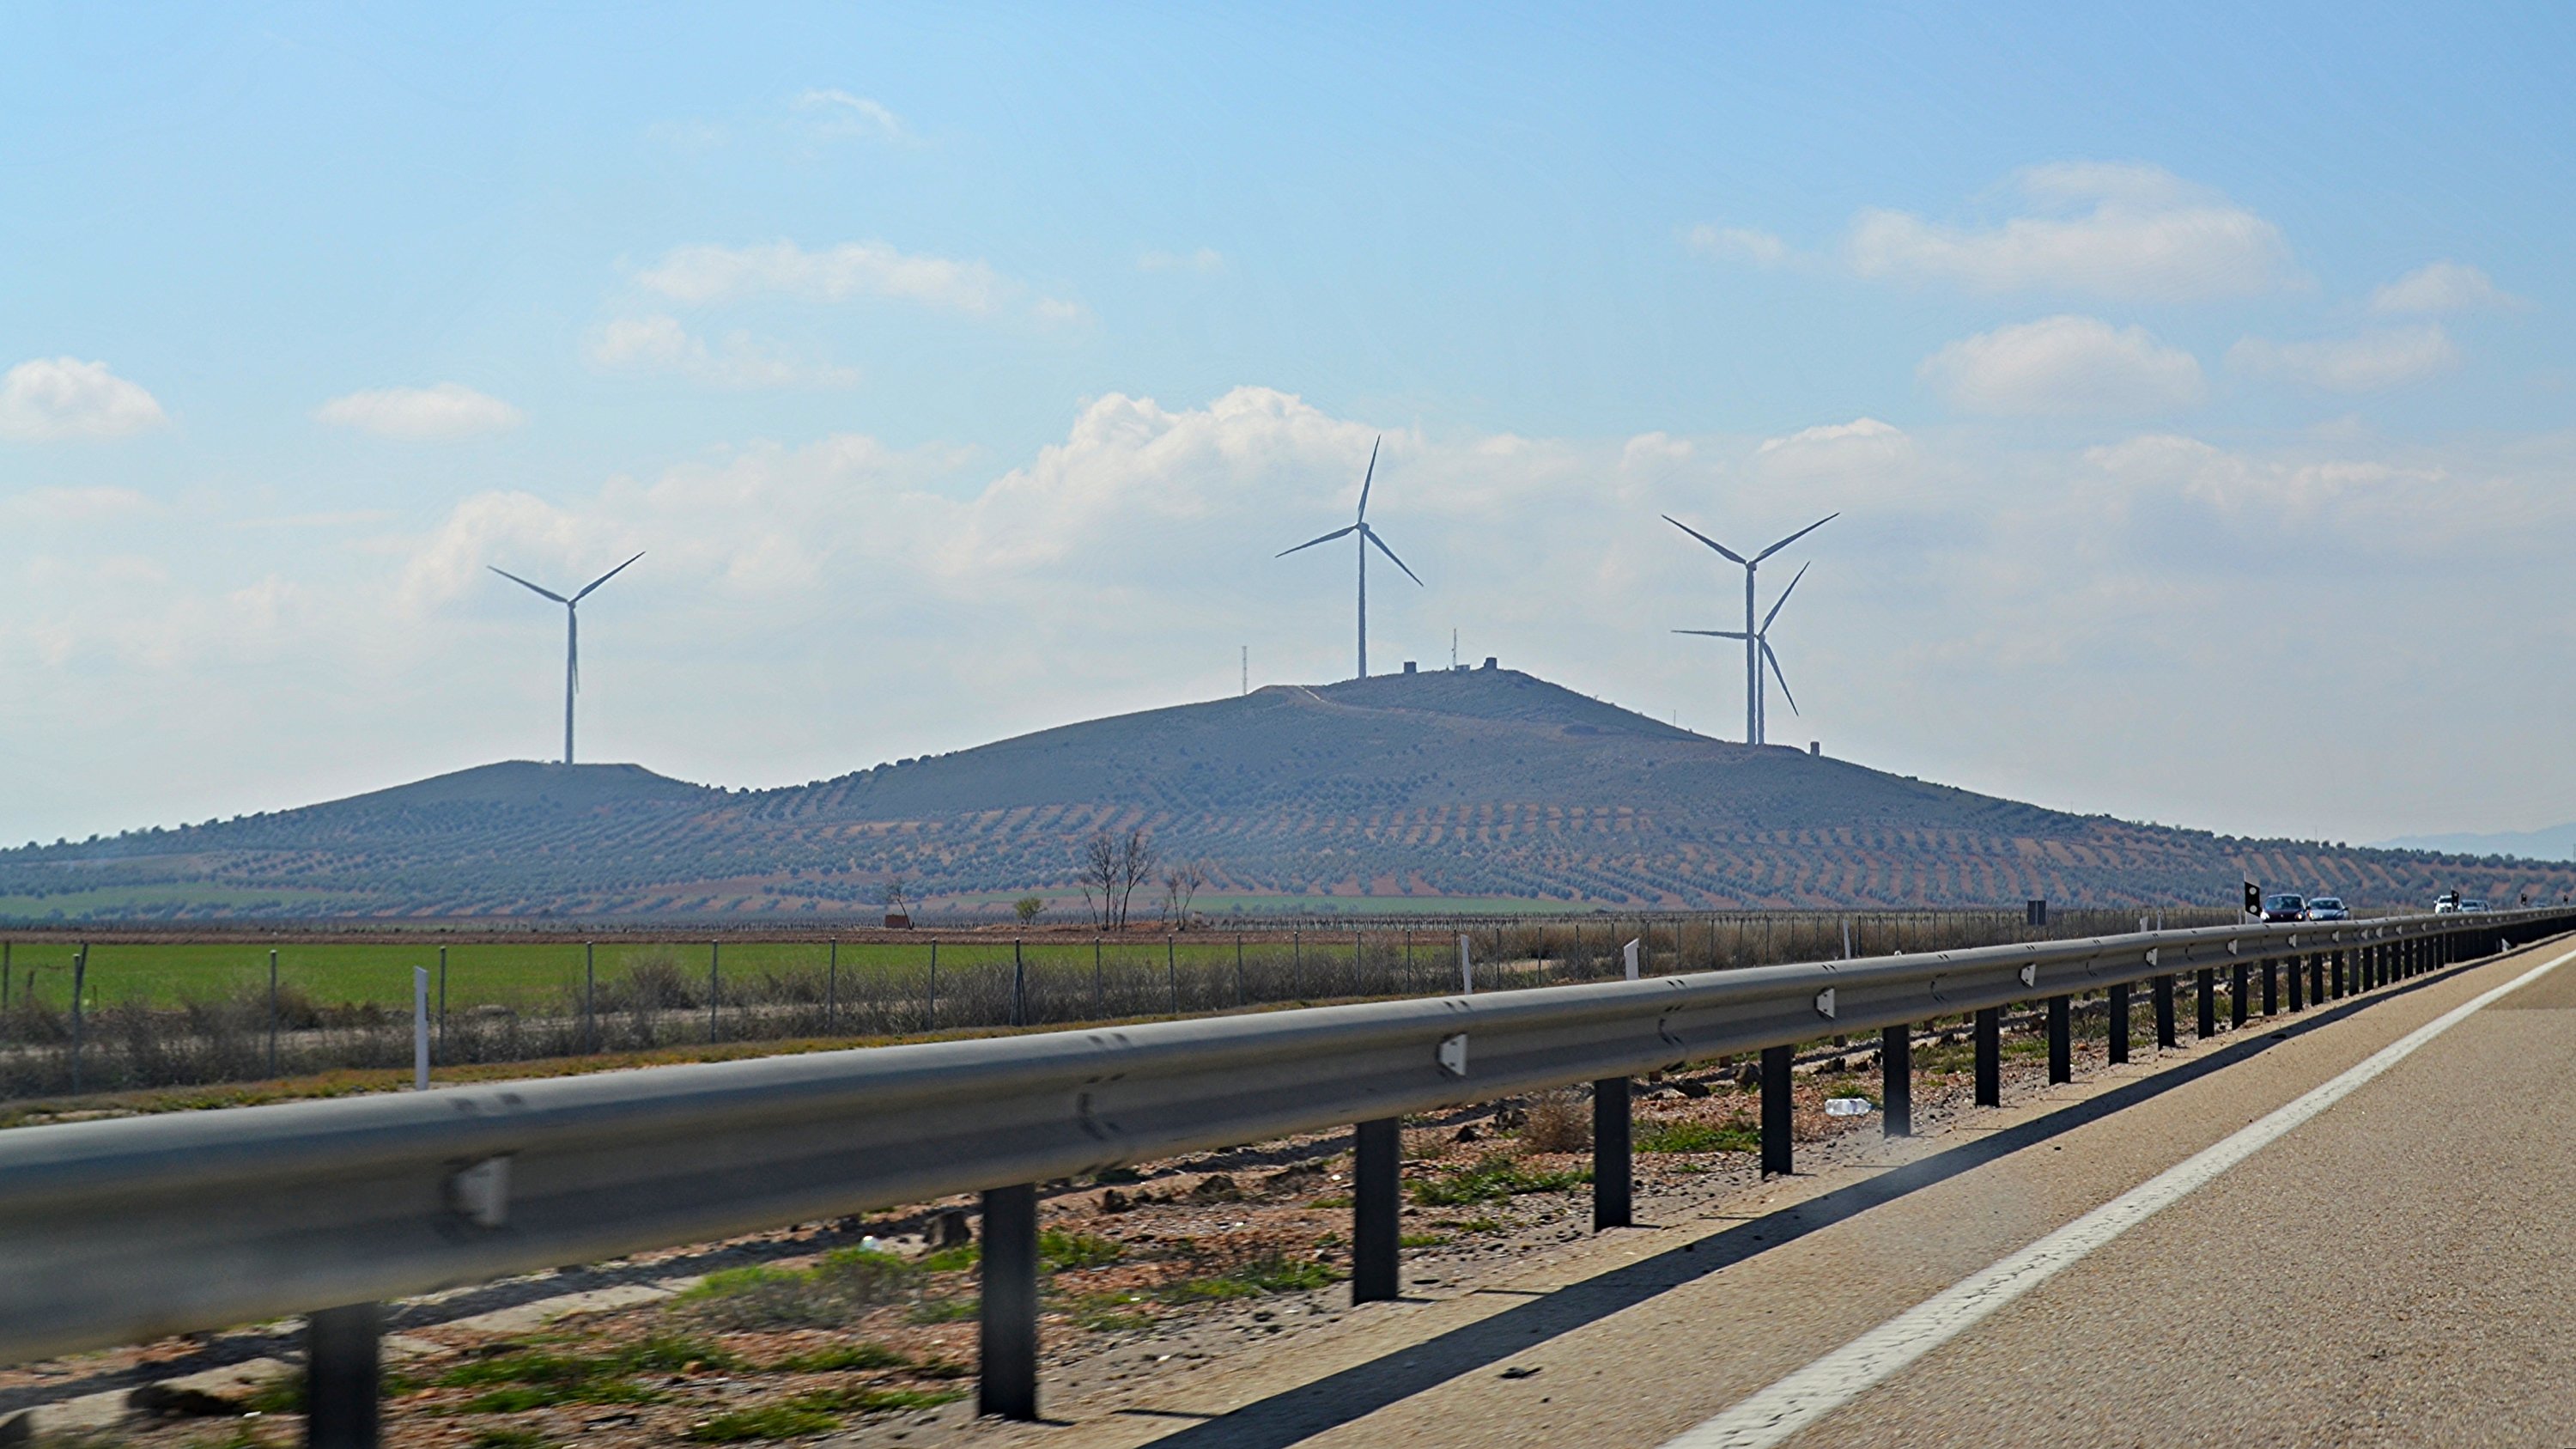
España instaló 1.421 MW nuevos en 2025, frente a 1.186 MW en 2024. Lo que da peso al país es su industria: en 2024 el sector aportó 3.274 millones de euros al PIB y exportó bienes, servicios y electricidad por valor de 1.953 millones de euros, España es además el cuarto exportador mundial de aerogeneradores, por detrás de China, Dinamarca y Alemania. Cada parque que se construye genera empleo en las fábricas, no solo en la obra.
La potencia se concentra en el interior. Castilla y León suma 7.640 MW - el 23,2% del total nacional - tras añadir 566 MW en 2025, y la eólica es su primera tecnología de generación, con el 41,8% de la potencia instalada. Aragón (6.106 MW) fue la comunidad donde más potencia se instaló en 2025, 611 MW, y alberga el complejo Delta II de Repsol: 26 parques eólicos que suman 782 MW.
El mapa del empleo es distinto. Galicia acumula 3.874 MW y es la comunidad con más empleo eólico: 3.692 empleos directos, el 17,9% del empleo directo del sector. Le sigue el País Vasco, sede de Siemens Gamesa, con 3.367 (16,3%), concentrados en fabricación e ingeniería. Navarra, que añadió 66 MW en 2025, es a la vez mercado y polo industrial: allí tiene Nordex sus dos fábricas españolas, y la compañía emplea a unas 2.000 personas en España.
El Plan Nacional Integrado de Energía y Clima (PNIEC) fija el objetivo de 62 GW eólicos para 2030: 59 GW terrestres y 3 GW marinos. Llegar a esa cifra desde los 32,9 GW registrados al cierre de 2025 exige instalar unos 5.800 MW al año, cuatro veces el ritmo de 2025. La Asociación Empresarial Eólica (AEE) prevé más de 68.000 empleos en 2030. Los obstáculos son conocidos: la falta de capacidad de acceso a la red, una tramitación que se alarga durante años y la escasez de técnicos cualificados de mantenimiento y de campo.
Fabricación eólica en España
La red de fábricas ha cambiado en los últimos años. Siemens Gamesa cerró sus plantas de palas de Aoiz (Navarra) y As Somozas (A Coruña), pero sigue fabricando en el país: ensambla góndolas en Ágreda (Soria) y produce multiplicadoras y componentes eléctricos en otras plantas españolas. Vestas mantiene su planta de palas de Daimiel (Ciudad Real), y Nordex fabrica góndolas en Barásoain y palas en Lumbier, en Navarra.
Perfiles profesionales en la cadena de valor
El empleo eólico va del trabajo físico en altura a los puestos de análisis en oficina, muchos de ellos en modalidad híbrida. Se reparte en cinco bloques: desarrollo y financiación, fabricación y cadena de suministro, construcción e instalación, operación y mantenimiento, e ingeniería eléctrica y digital.
Desarrollo y financiación
Los responsables de desarrollo de proyectos buscan emplazamientos, encargan estudios de evaluación del recurso eólico, negocian con los propietarios del suelo, tramitan las autorizaciones ambientales y obtienen los permisos de acceso y conexión a la red. El horizonte es largo - de cinco a ocho años por proyecto en España y hasta diez en eólica marina - y el trabajo exige rigor técnico y dominio de la normativa: un proyecto puede quedarse por el camino en cualquier fase de la tramitación.
Los especialistas en recurso eólico estiman la producción de un emplazamiento con datos de torres de medición y de equipos de teledetección (LiDAR, SODAR), a menudo combinados con modelos meteorológicos. Es un trabajo de análisis y de oficina, al que se suele llegar desde las ciencias atmosféricas, la física o las matemáticas.
Los especialistas en financiación de proyectos estructuran la deuda, el capital y los contratos de compraventa de energía (PPA). Desde que se hundieron los márgenes de algunos proyectos, la financiación de la eólica marina europea se apoya en consorcios en los que participan fondos de pensiones, como el que ganó IJmuiden Ver Alpha en los Países Bajos.
Fabricación y cadena de suministro
Europa cuenta con más de 250 fábricas de aerogeneradores y de equipos de conexión a la red y la fabricación representa casi la mitad del empleo directo del sector. Las plantas se concentran en Dinamarca (Nakskov, Aarhus, Esbjerg), Alemania (Cuxhaven, Bremerhaven, Magdeburgo) y España (Ágreda, Asteasu, Daimiel, Barásoain, Lumbier), mientras que Polonia amplía su fabricación eólica. En volumen, dominan los polos industriales chinos de Tianjin, Yangjiang y Yancheng.
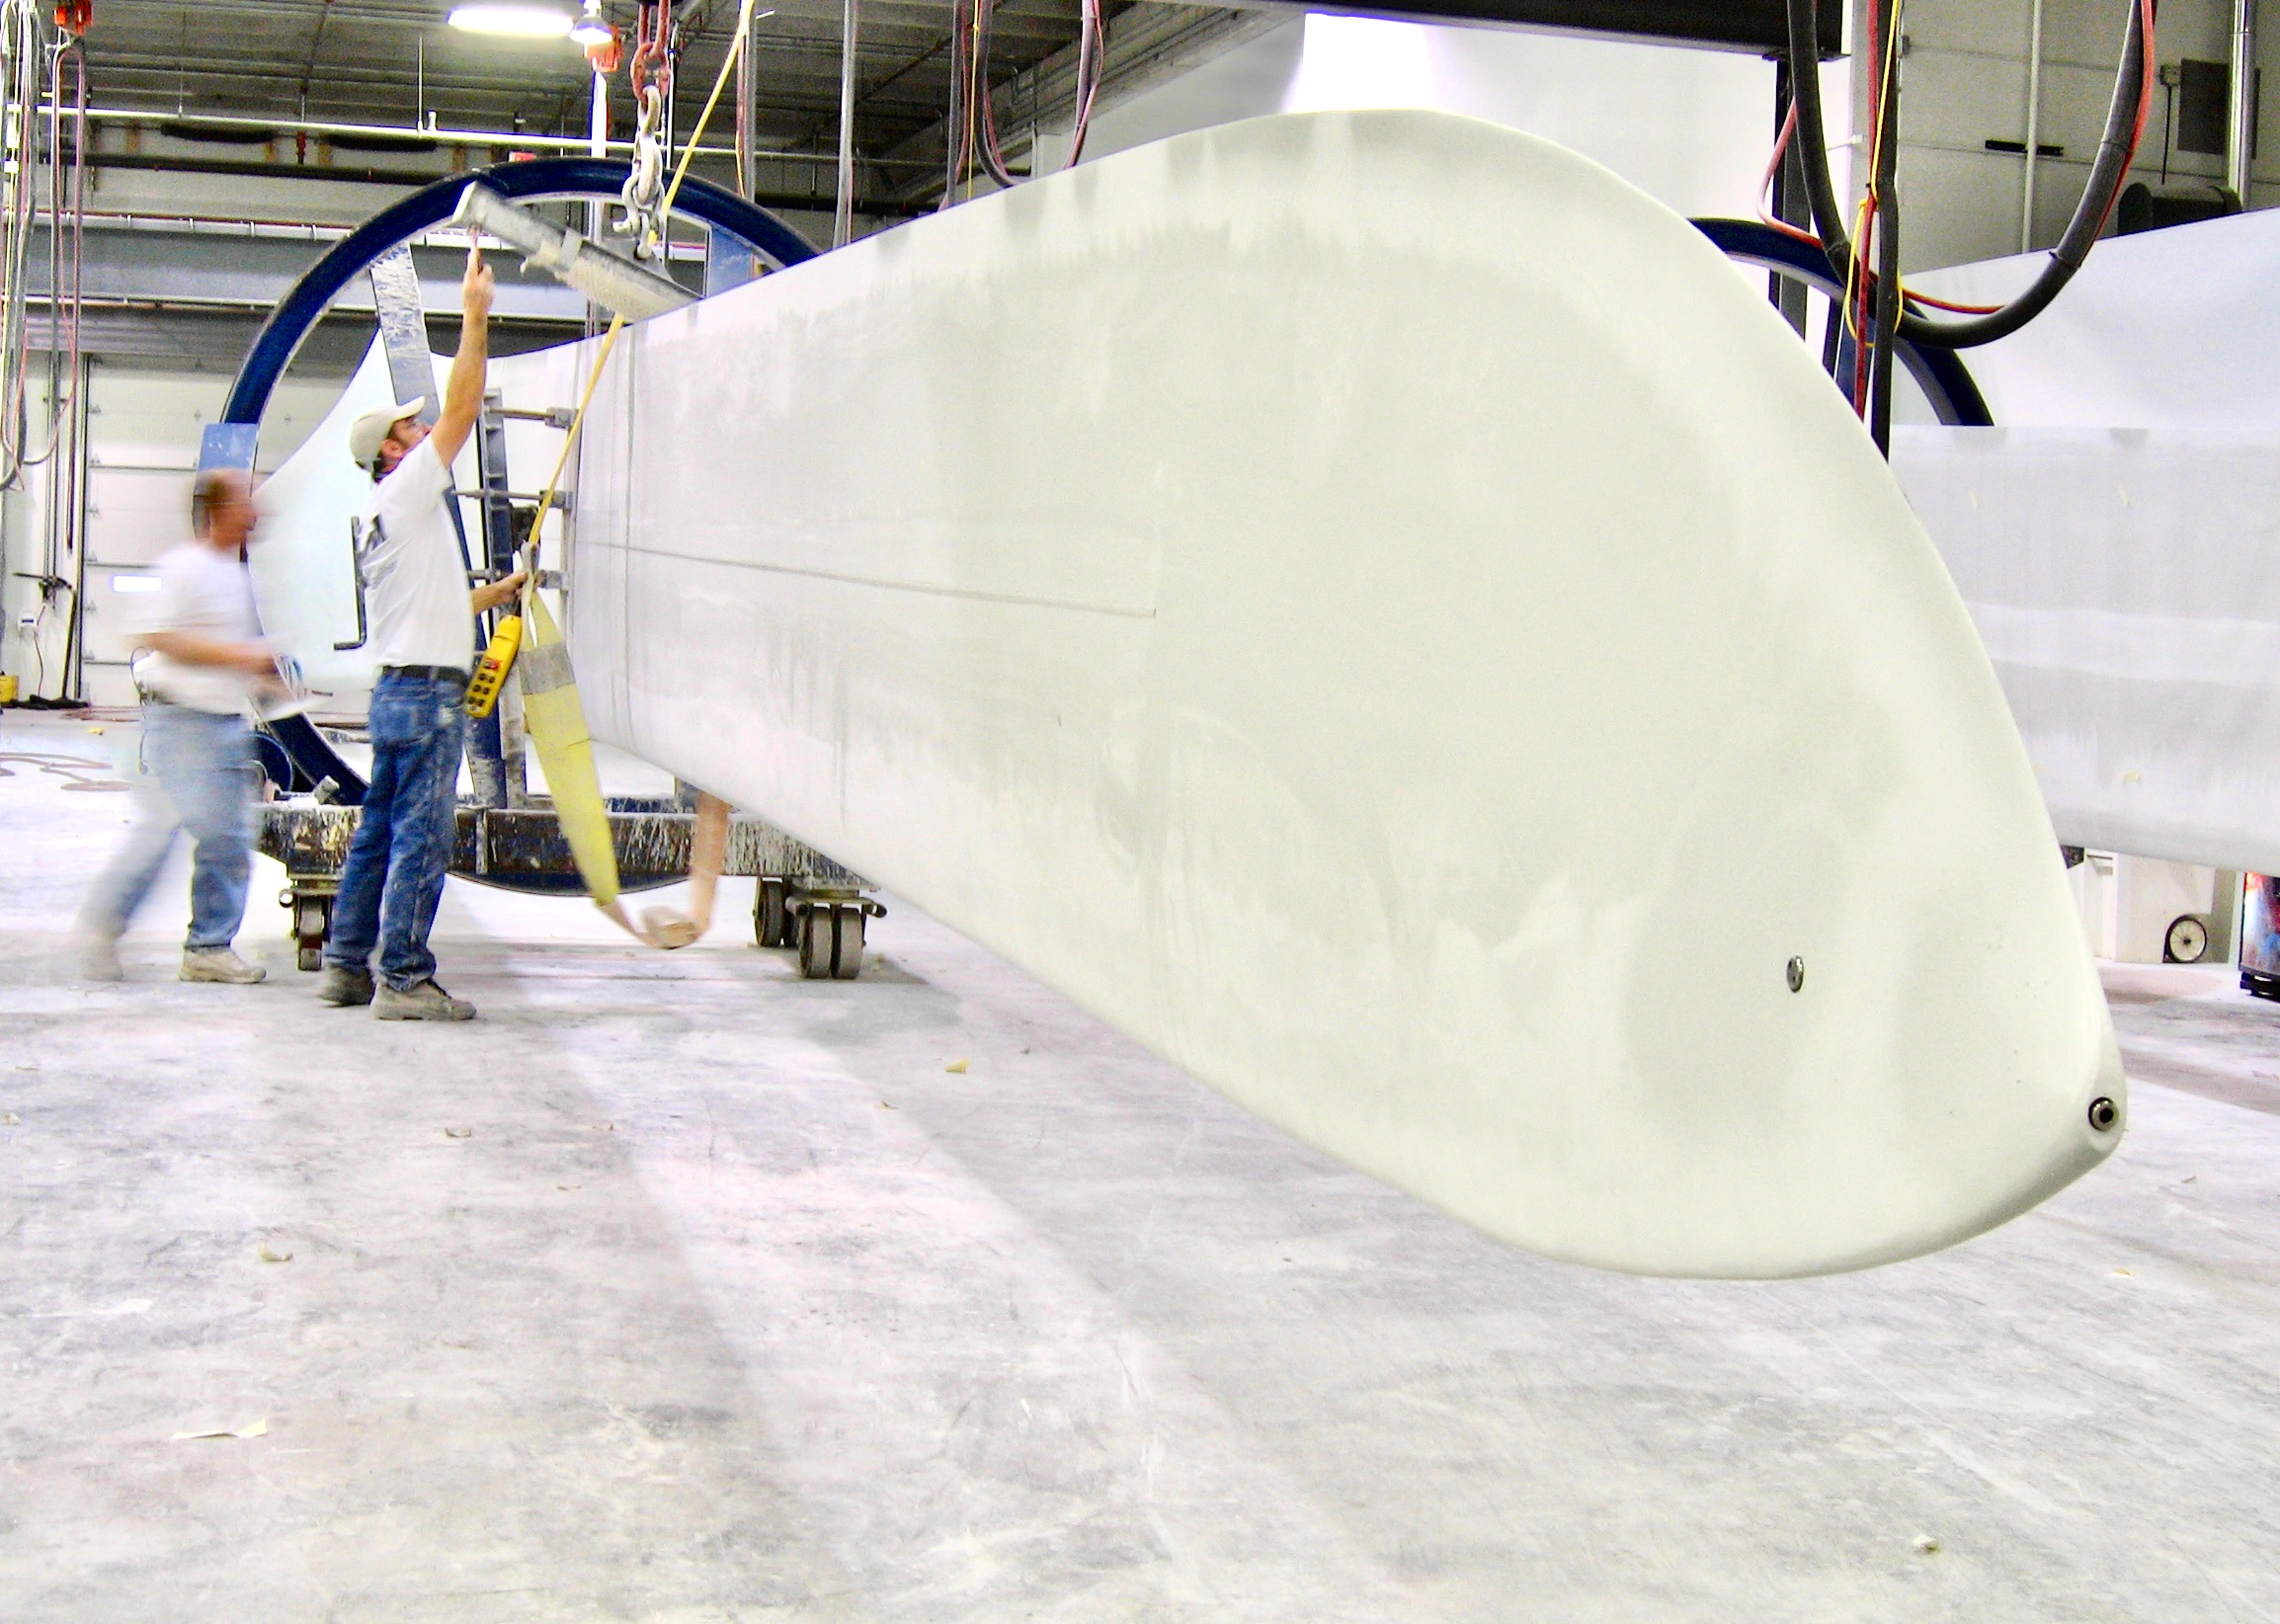
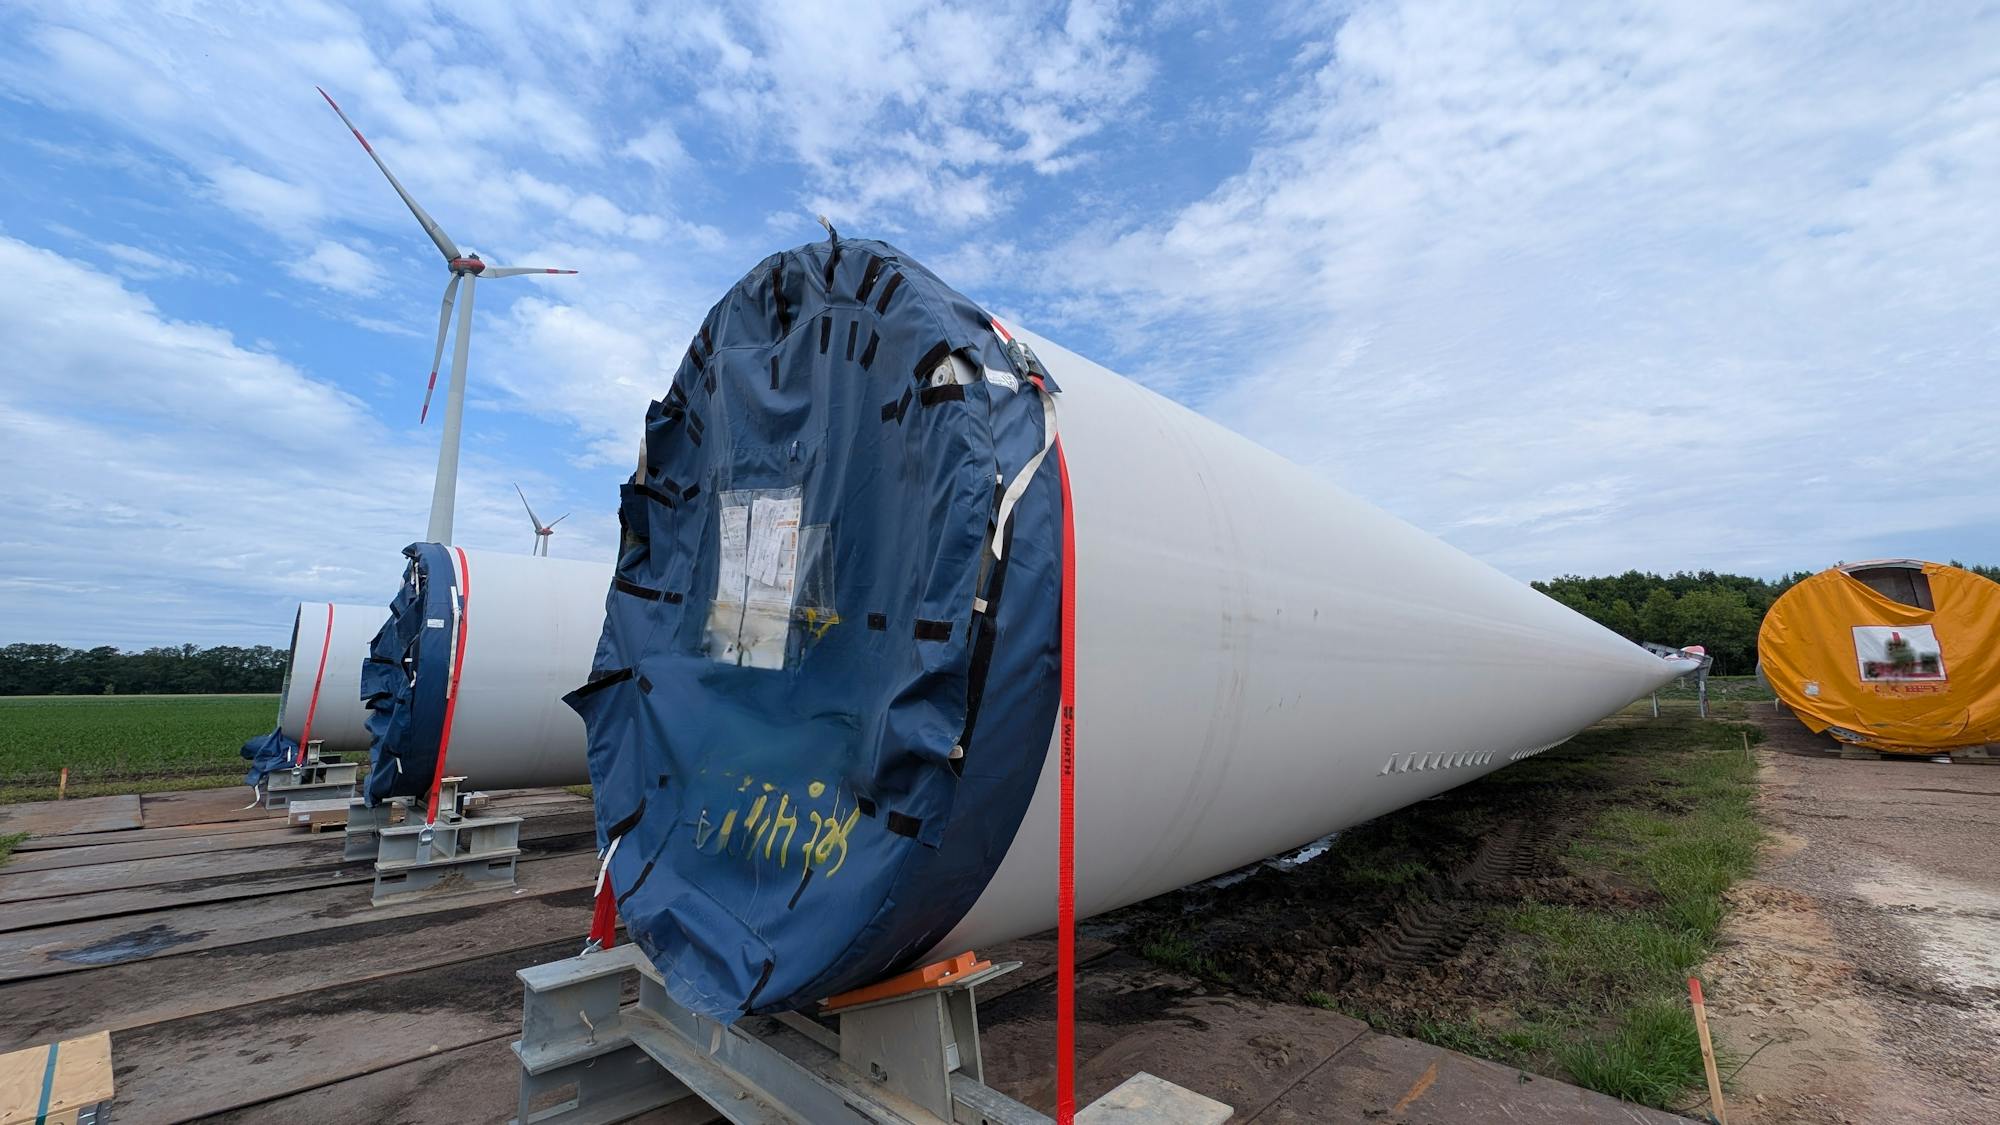
Los técnicos de producción fabrican palas y torres y ensamblan góndolas. Las palas son lo más exigente: piezas de materiales compuestos que pueden superar los 100 metros de longitud y se fabrican con tolerancias muy estrechas. Los especialistas en logística organizan el transporte de componentes de grandes dimensiones - una sola pala exige un transporte especial, una ruta estudiada y permisos especiales de circulación - y, en los proyectos marinos, la programación de los buques de instalación.

Construcción e instalación
Los técnicos de aerogeneradores son el perfil más numeroso del sector y su principal cuello de botella. Montan con grúas pesadas las secciones de torre, las góndolas y los rotores, realizan la puesta en marcha eléctrica y mecánica y mantienen las máquinas durante toda su vida útil. Trabajan a entre 80 y 150 metros de altura, expuestos a un tiempo cambiante, y subir a la torre forma parte de la rutina diaria. A la formación reglada hay que sumar varios años de experiencia de campo antes de poder diagnosticar averías sin supervisión.
Los jefes de obra coordinan equipos de decenas de personas en proyectos cuyos presupuestos alcanzan los cientos de millones de euros; además, velan por la seguridad y tratan con los propietarios del suelo y los operadores de red. La gestión EPC (ingeniería, compras y construcción), que coordina todos estos frentes, se ha convertido en una especialidad propia a medida que crece la complejidad de los proyectos.
Los ingenieros offshore se ocupan de lo específico del mar: el diseño de las cimentaciones (monopilote, celosía tipo jacket o estructura flotante), el trazado de los cables submarinos, la coordinación de buques y la ingeniería costera. Es uno de los perfiles técnicos mejor pagados del sector.
Operación y mantenimiento
Con casi 1,3 TW instalados en el mundo, la operación y el mantenimiento de parques eólicos (O&M) concentran buena parte del nuevo empleo: según el GWEC y la GWO, la demanda de técnicos crece sobre todo en O&M. Según MarketsandMarkets, el mercado mundial de O&M se estimaba en 39.600 millones de dólares en 2025, y la consultora prevé que llegue a 59.700 millones en 2030.
Los técnicos de servicio realizan las inspecciones programadas, los cambios de aceite, las revisiones eléctricas y las reparaciones de averías. En tierra cubren grupos de parques de una misma zona; en el mar, el trabajo se organiza en turnos de embarque.
Los especialistas en operación de turbinas vigilan cientos de máquinas desde centros de control, detectan anomalías en los datos SCADA, organizan las intervenciones de mantenimiento y analizan las curvas de potencia. Es un trabajo cada vez más analítico. Los gestores de activos son responsables del rendimiento técnico y financiero de carteras de parques y deciden cuándo sustituir componentes, repotenciar o vender.
Ingeniería eléctrica y digital
Los ingenieros eléctricos diseñan la electrónica de potencia, las subestaciones y los sistemas de conexión a la red. A medida que los parques incorporan almacenamiento de energía y se integran en redes inteligentes, crece la demanda de estos ingenieros y su trabajo se vuelve más complejo.
Los ingenieros de gemelo digital y los especialistas en SCADA construyen réplicas virtuales de aerogeneradores y de parques completos, alimentadas con datos de sensores IoT y combinadas con modelos de aprendizaje automático que anticipan averías de componentes. Los especialistas en plantas híbridas forman ya una categoría propia, porque los proyectos que combinan la eólica con almacenamiento o con electrólisis pasan de la fase piloto a la explotación comercial.
La eólica marina en 2025-2026
La cancelación del proyecto Hornsea 4 por Ørsted en mayo de 2025 marcó un punto de inflexión en la eólica marina europea. El proyecto tenía un contrato por diferencias (CfD, que garantiza un precio fijo por MWh) adjudicado en 2024, pero el encarecimiento de turbinas, monopilotes, cables y buques de instalación había dejado la rentabilidad esperada por debajo del mínimo que la compañía exige para invertir. Ørsted calculó unos costes de cancelación de hasta 4.500 millones de coronas danesas y en octubre de 2025 anunció una reestructuración global que eliminará 2.000 puestos - aproximadamente el 25% de la plantilla - de aquí a 2027, para concentrarse en Europa y Asia-Pacífico.
Ørsted no fue la única en frenar. Equinor redujo a la mitad la inversión en renovables prevista para los dos años siguientes, y Shell anunció a finales de 2023 un recorte de al menos el 15% de la plantilla de su división de bajas emisiones. Las empresas que comprometieron demasiado capital en la eólica marina de Estados Unidos entre 2021 y 2023 se vuelcan ahora en Europa y Asia, donde los números todavía cuadran.
En sentido contrario, el Reino Unido adjudicó 8,4 GW en enero de 2026 en su séptima ronda de contratos por diferencias (AR7), la mayor subasta de eólica marina celebrada en Europa. RWE se llevó 6,9 GW, y SSE, 1,4 GW para Berwick Bank. Los precios garantizados quedaron en 91,20 £/MWh en Inglaterra y Gales y 89,49 £/MWh en Escocia para la eólica de cimentación fija; para los dos proyectos de eólica flotante, Erebus (100 MW, mar Céltico) y Pentland (92,5 MW, Escocia), el precio fue de 216,49 £/MWh. Los proyectos de ScotWind, la anterior ronda escocesa de concesiones del lecho marino, avanzan mucho más despacio. Para quien busque empleo en eólica marina, la cartera de proyectos con permisos en el norte de Europa es amplia y sólida, pero los calendarios se han reordenado.
España solo tiene 7 MW marinos instalados, en dos prototipos, lejos de los 3 GW previstos para 2030. Hay unos 20 GW de proyectos en tramitación, casi todos flotantes, sobre todo en Canarias, Galicia y Cataluña. Iberdrola anunció en 2021 un parque flotante de 300 MW en aguas españolas, con una inversión superior a 1.000 millones de euros, que debía entrar en servicio en 2026 y sigue sin construirse a la espera de la primera subasta. Sener y Plenitude tramitan el proyecto flotante Nordés, frente a A Coruña, junto a BlueFloat Energy, cuyo propietario ha decidido cerrar la compañía. Hornsea 4 sirve de aviso para todos ellos: un contrato por diferencias no elimina el riesgo de sobrecostes, y los promotores españoles tendrán que asegurar la cadena de suministro y cerrar la financiación antes de la decisión final de inversión.
Trabajar en Latinoamérica: Brasil, México, Chile y Argentina
Según el Consejo Mundial de la Energía Eólica (GWEC), Latinoamérica podría más que duplicar su potencia eólica terrestre y superar los 120 GW en 2035. Para quien se haya formado en el sector en España, destacan cuatro mercados.
Brasil lidera la región con 36 GW repartidos en 1.161 parques al cierre de 2025 y es el quinto mercado mundial por potencia instalada. La actividad se concentra en el Nordeste: Bahia, Rio Grande do Norte, Piauí y Ceará. Entre los principales operadores están Engie Brasil, EDP, Atlas Renewable Energy y Voltalia; Iberdrola está presente a través de Neoenergia, con 44 parques y más de 1.500 MW. Para un profesional hispanohablante, las barreras son el idioma y la normativa: hay que dominar el portugués técnico, las normas de la ABNT (el organismo brasileño de normalización) y los procedimientos del regulador, la ANEEL.
México contaba con 7.782 MW en 74 parques al cierre de 2024, más de un tercio en Oaxaca, sobre todo en el istmo de Tehuantepec. La reforma eléctrica de 2025 obliga al Estado a mantener al menos el 54% de la energía inyectada en la red, por lo que la inversión privada depende cada vez más de la Comisión Federal de Electricidad (CFE). La CFE también explota parques eólicos; Cox se convirtió en abril de 2026 en el mayor generador privado del país al comprar el negocio mexicano de Iberdrola, y Acciona Energía opera 556,5 MW en cuatro parques de Oaxaca. El Plan Sonora, centrado en la solar, reorienta la inversión federal hacia el norte. Para técnicos formados en España, México es un mercado accesible: el idioma es el mismo, la terminología técnica es muy parecida y la distancia cultural es pequeña.
Chile sumaba 6.349 MW eólicos al cierre de 2025, y en diciembre de 2024 la eólica y la solar superaron juntas por primera vez el 40% de la generación. Los principales operadores son AES Andes, Mainstream Renewable Power, Engie Energía Chile y Colbún. El problema no es la falta de empleo, sino la rotación de personal: las faenas por turnos en el norte, habituales en la minería, y la lejanía hacen que las cuadrillas cambien a menudo y elevan los salarios por encima de los de Santiago. La hibridación con almacenamiento y los proyectos de hidrógeno verde de Magallanes, todavía sin decisión final de inversión, podrían aumentar la demanda de perfiles eólicos con experiencia en plantas híbridas.
Argentina concentra su potencia eólica en la Patagonia y en el sur de la provincia de Buenos Aires. Encabeza el sector Genneia, que se presenta como el primer generador renovable del país. También destacan Pampa Energía, Central Puerto y la filial de generación eléctrica de YPF, YPF Luz, con parques en Chubut, Santa Cruz y Buenos Aires. La mayoría de los parques nacieron del programa público de subastas RenovAr o de contratos privados con grandes consumidores industriales en el mercado a término (MATER).
Empresas muy presentes en España, como Acciona Energía, Nordex, Siemens Gamesa, Iberdrola y EDP Renovables, operan también en la región, lo que facilita el paso de profesionales de un lado a otro del Atlántico; para quien llegue con experiencia en España, son la vía de entrada más directa. Para muchos profesionales con entre cinco y diez años de experiencia, alternar destinos entre Madrid, Ciudad de México, Santiago, São Paulo y Buenos Aires ya no es excepcional.
China y sus fabricantes de aerogeneradores
China ya no es solo el mayor mercado eólico: es el centro de gravedad de toda la industria. En 2025 fue el primer mercado en superar los 100 GW nuevos en un solo año. IRENA calcula que la eólica emplea en China a unos 1,16 millones de personas, cerca del 61% del total mundial, y que unos dos tercios de ellas trabajan en la generación eólica.
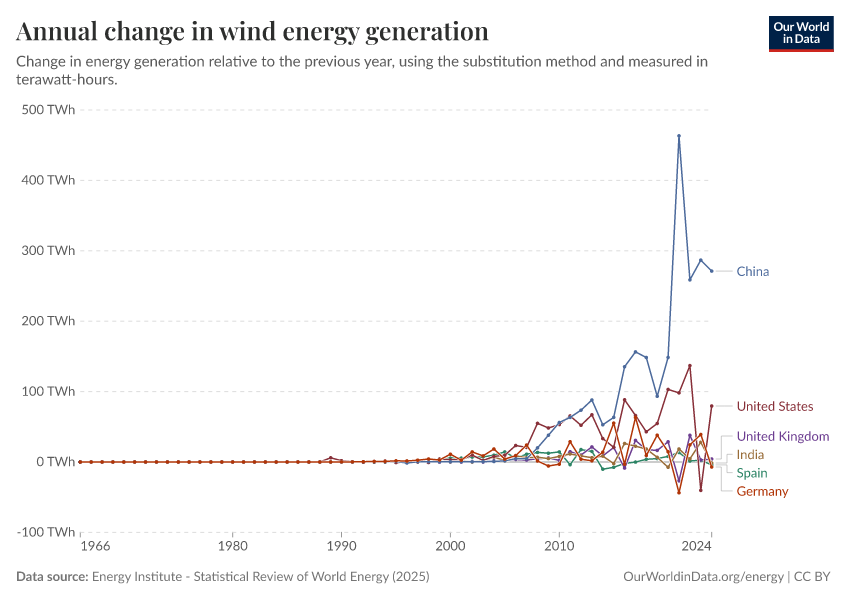
Según el GWEC, en 2025 encabezaron el mercado mundial cuatro fabricantes chinos. Goldwind, con sede en Pekín y sus principales plantas en Urumchi y Yancheng, instaló 29,7 GW y emplea a casi 12.000 personas; con instalaciones en 23 países, es además el fabricante chino con más presencia internacional. Envision Energy, radicada en Shanghái, instaló 21,8 GW y tiene oficinas en Silkeborg, Hamburgo y Londres. Le siguen Windey, con 19,8 GW, y Mingyang Smart Energy, de Zhongshan (Guangdong), con 18,6 GW y una gran base de fabricación de turbinas marinas en Shanwei. Por detrás, Dongfang Electric, con base en Sichuan, volvió en 2025 al grupo de los seis primeros con unos 13,5 GW instalados, y Sinovel mantiene equipos de servicio técnico en Liaoning.
En los últimos tres años han cambiado las opciones de quien busca empleo en el sector: los fabricantes chinos contratan ya en Europa, Oriente Medio, África y Latinoamérica para competir en los próximos concursos, incluidos los de eólica marina. Mingyang tiene una base comercial y de servicio en Hamburgo, y Goldwind dirige su negocio europeo desde Neunkirchen (Alemania) y tiene una oficina en Bristol (Reino Unido). Estos fabricantes buscan directores de país, ingenieros especializados en códigos de red, supervisores de instalación y técnicos de posventa que hablen varios idiomas, y prefieren candidatos con experiencia en eléctricas europeas o en fabricantes occidentales. Quien piense en una carrera larga en la eólica debería contar con la posibilidad de trabajar, en la próxima década, para la filial europea de un fabricante chino.
Salarios en España y Alemania
El salario medio bruto anual en España rondó los 29.500 € en 2024; la mayoría de los puestos eólicos especializados se sitúan por encima, y en Alemania se paga más en todos los puestos de la tabla.
| Puesto | España (€) | Alemania (€) |
|---|---|---|
| Técnico de aerogeneradores | 26.000 - 42.000 | 36.000 - 52.200 |
| Técnico offshore | 32.000 - 50.000 | 45.000 - 75.000 |
| Ingeniero eléctrico (eólica) | 38.000 - 62.000 | 55.000 - 85.000 |
| Jefe de proyecto | 45.000 - 78.000 | 58.000 - 92.500 |
| Gestor de activos | 50.000 - 85.000 | 65.000 - 110.000 |
| Responsable de seguridad y salud (offshore) | 48.000 - 80.000 | 65.000 - 112.000 |
Rangos orientativos brutos anuales (2025-2026). Las cifras con enlace proceden de SalaryExpert, StepStone y guías salariales del sector alemán; no hay datos publicados por puesto para la eólica española, así que la columna de España y las cifras sin enlace son estimaciones a partir de puestos comparables. Los puestos comerciales, que no figuran en la tabla, suelen incluir una parte variable.
Según The Green Recruitment Company, en 2025 las retribuciones del sector renovable superaron en un 40% la media del mercado a escala global por la falta de profesionales cualificados.
Condiciones de trabajo
El trabajo en altura define la rutina del técnico. Las góndolas son estrechas, vibran y en ellas resuena el ruido del generador y de la multiplicadora. Los riesgos principales son las caídas, los contactos eléctricos y los atrapamientos. Los manuales del fabricante y las evaluaciones de riesgos del parque fijan la velocidad de viento a partir de la cual se suspenden los trabajos en altura, y las guías del seguro alemán de accidentes laborales (DGUV) y del organismo británico de seguridad laboral (HSE) aplican el mismo principio.
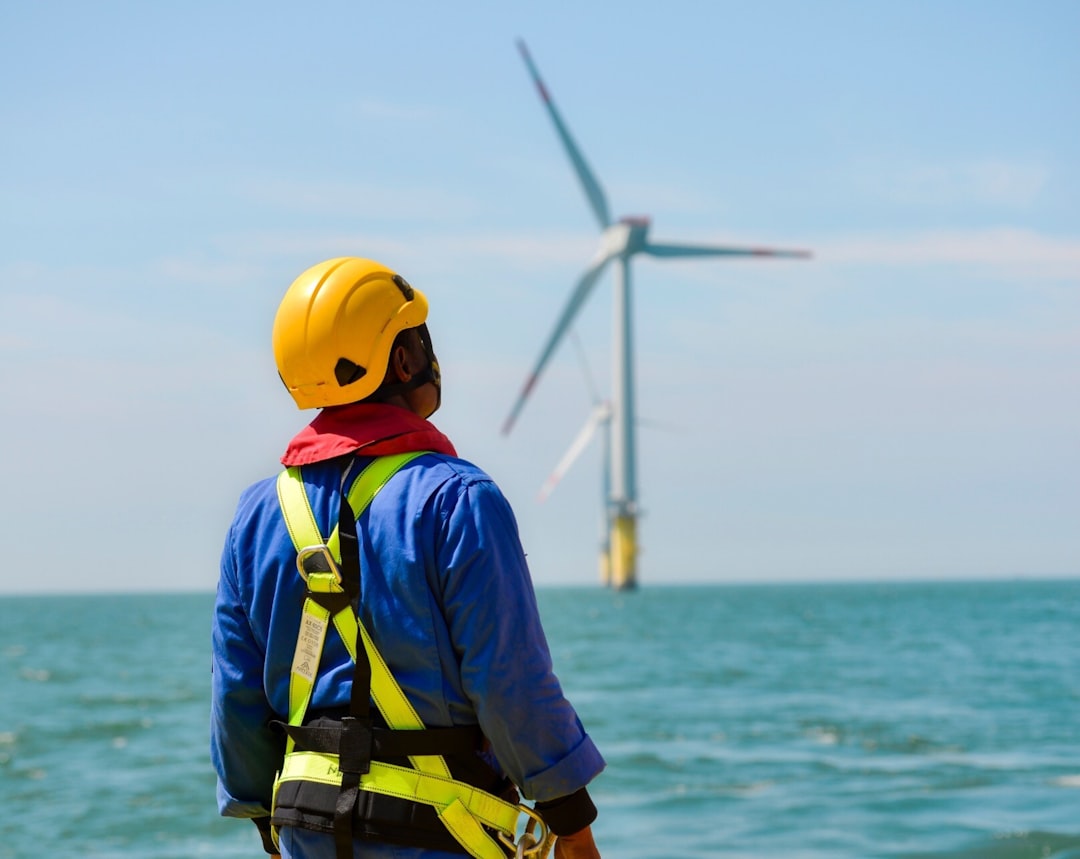
La certificación GWO Basic Safety Training es el requisito básico para empezar. Es un curso de cuatro a cinco días que cubre primeros auxilios, manipulación manual de cargas, prevención y extinción de incendios, trabajo en altura y, para los puestos marinos, supervivencia en el mar. Tiene una validez de dos años y se registra en la base de datos WINDA. Según el informe anual de la GWO, a finales de 2024 había 190.720 personas con formación GWO vigente, y 140.544 personas recibieron formación GWO solo en 2025.
Los turnos en el mar condicionan la vida personal. Se pasan dos semanas en un buque de servicio o en una plataforma de alojamiento y dos en tierra, con jornadas de hasta doce horas, y el traslado a los aerogeneradores se hace en buque de transferencia de personal con mar moderada o en helicóptero cuando empeora. En el mar se cobra más que en tierra gracias a los pluses de embarque, pero también es mayor el desgaste físico y familiar. Para técnicos jóvenes o sin cargas familiares, el mar es la vía más rápida hacia los puestos de responsabilidad; quien tenga hijos u otras personas a su cargo suele quedarse en tierra por ese motivo.
La estacionalidad pesa menos que en otras renovables. El viento sopla todo el año y el servicio no se detiene, aunque las grandes campañas de mantenimiento se programan en los meses de menos viento (en Europa, el verano), cuando se pierde menos producción. La construcción marina del norte de Europa se concentra entre abril y octubre. Como en 2025 la mayor parte de la potencia instalada en Europa fue terrestre, sobre todo en Alemania, Turquía y Suecia, el empleo depende menos de las campañas marinas de verano que en 2022-2024.
Muchos puestos de oficina admiten el trabajo híbrido. Jefes de proyecto, ingenieros de diseño, analistas de rendimiento y desarrolladores de software trabajan en horario de oficina, a menudo con días de teletrabajo. Vestas, Vattenfall, Ørsted, Iberdrola, Acciona Energía y EDP Renovables publican con frecuencia ofertas de puestos que pueden desempeñarse desde distintas ciudades europeas o latinoamericanas.
La brecha de género sigue siendo amplia. Según un estudio de IRENA de 2020, las mujeres representaban el 21% de quienes trabajaban en la eólica en el mundo, por debajo del 32% del conjunto de las renovables, y en la alta dirección la cifra caía al 8%. Hay iniciativas como el programa Women in Wind del GWEC, y empresas como Ørsted, Iberdrola y SSE se han fijado objetivos propios de presencia femenina.
Formación y vías de acceso
Formación profesional
En España, la vía técnica pasa por la Formación Profesional (FP), el sistema reglado comparable a la educación técnico-profesional de Chile o México. Tres títulos encajan directamente:
- Técnico Superior en Energías Renovables (FP Grado Superior): formación específica en eólica, solar y otras tecnologías
- Técnico en Instalaciones Eléctricas y Automáticas (FP Grado Medio): la base eléctrica imprescindible para trabajar en aerogeneradores
- Técnico en Mantenimiento Electromecánico (FP Grado Medio): combina electricidad y mecánica, dos competencias muy valoradas en los parques
Con uno de estos títulos y el GWO Basic Safety Training se puede optar a puestos en la mayoría de los fabricantes y operadores. El GWO Basic Technical Training, que los grandes fabricantes ya exigen para los puestos de mantenimiento, añade formación práctica en mecánica, electricidad, hidráulica e instalación.
Fuera de España, cada país tiene su sistema. En México, el CONOCER certifica competencias laborales y el CONALEP imparte formación técnica; en Chile, el INACAP ofrece carreras técnicas y la SEC otorga las licencias de instalador eléctrico; en Argentina, la formación corre a cargo de los institutos técnicos provinciales, y en Brasil, del SENAI. Estas certificaciones y titulaciones cumplen en la práctica una función parecida a la de la FP española, lo que facilita la movilidad, pero conviene homologarlas antes de cualquier traslado.
Estudios de ingeniería
Para los puestos de ingeniería, las empresas piden un título universitario en Ingeniería Eléctrica, Mecánica, de la Energía o de Energías Renovables. En España ofrecen programas afines la Universidad Politécnica de Madrid, la Universidad de Zaragoza, la Universidad del País Vasco, la Universitat Politècnica de Catalunya y la Universidad Carlos III de Madrid. En el resto de Europa, el European Wind Energy Master, que impartían conjuntamente la TU Delft, la DTU, la NTNU y la Universidad de Oldemburgo, dejó de admitir alumnos en septiembre de 2025; la propia TU Delft remite ahora al máster de energía eólica de la DTU y a programas de la NTNU y de Oldemburgo. En gestión de proyectos, las certificaciones más pedidas son PMP y PRINCE2; en seguridad y salud para proyectos marinos, NEBOSH junto con los módulos avanzados de GWO.
En México, buena parte de los ingenieros del sector sale de la UNAM y del IPN; en Chile, la Universidad de Chile y la USACH; en Brasil, la USP y la UFRJ, y en Argentina, el Instituto Tecnológico de Buenos Aires y la Universidad Nacional de Cuyo.
Llegar a la eólica desde otros sectores
La eólica es una de las renovables más accesibles para quien venga de otro sector, y las vías de entrada están bien trazadas. Las más transitadas parten del petróleo y el gas, la construcción, la informática y la automoción.
Petróleo y gas. Según un estudio de la Universidad Robert Gordon, más del 90% de los trabajadores británicos del petróleo y el gas tienen competencias moderada o altamente transferibles a la eólica marina y a otros sectores energéticos. La gestión de proyectos marinos, la seguridad y salud, la ingeniería naval, la dirección de obra y los trabajos eléctricos de alta tensión se trasladan de un sector a otro casi sin formación adicional. En España, Repsol y Moeve (antes Cepsa) desarrollan negocios renovables que pueden absorber perfiles de su propia plantilla, y en Argentina, YPF Luz incorpora perfiles de la matriz petrolera YPF.
Construcción y oficios. Electricistas, soldadores, operadores de grúa y de maquinaria pesada aplican lo que saben a la construcción de parques, y la certificación GWO suele ser el único requisito añadido. Los soldadores son especialmente demandados para las cimentaciones marinas, como las estructuras de celosía (jacket) que fabrican astilleros de España, Noruega o Polonia.
Informática y software. Las eléctricas y los fabricantes contratan de forma constante desarrolladores, científicos de datos y especialistas en IoT para construir plataformas SCADA, sistemas de mantenimiento predictivo, herramientas de análisis de rendimiento y software de comercialización de energía. Conocer el sector ayuda, pero no es imprescindible en los puestos puramente de software.
Automoción y aeronáutica. Los conocimientos de materiales compuestos, aerodinámica, control de calidad o fabricación de precisión tienen aplicación directa en la producción de palas y en el diseño de aerogeneradores.
Nuevas tecnologías y especializaciones
Repotenciación. En 2020, unos 34.000 aerogeneradores terrestres europeos habían superado los 15 años de operación, y a finales de 2022 había 14 GW con más de dos décadas en servicio. En España, 9,8 GW superan ya los 20 años y 2,1 GW los 25. Sustituir los aerogeneradores de principios de la década de 2000 por máquinas actuales en el mismo emplazamiento reduce de media un 27% el número de unidades y triplica la generación.
La repotenciación concentra la contratación en las regiones con más parques antiguos, como Castilla y León y Galicia en España o Schleswig-Holstein, Baja Sajonia y Renania del Norte-Westfalia en Alemania. A su alrededor crece deprisa el reciclaje de palas, una actividad que trata residuos de materiales compuestos con los que el sector no tuvo que lidiar cuando instaló la flota.
Eólica marina flotante. El noruego Hywind Tampen, que Equinor presenta como el mayor parque flotante del mundo, tiene 11 turbinas (94,6 MW) en servicio desde 2023, y el AR7 británico ya incluyó dos proyectos flotantes. Los proyectos españoles de Canarias y Galicia dependen de esta tecnología, cuya construcción exige a la vez ingeniería naval e ingeniería offshore, una combinación de perfiles que en España apenas empieza a formarse.
Inteligencia artificial y mantenimiento predictivo. Los modelos de aprendizaje automático aplicados a los datos SCADA reducen los costes de operación, y los drones van sustituyendo al acceso por cuerdas en la inspección de palas. Los nuevos perfiles - ingenieros de IA, pilotos de drones, analistas de datos, especialistas en gemelo digital - ganan peso en las plantillas, y los perfiles de ingeniería figuran entre los mejor pagados del sector.
Plantas híbridas. Combinar la eólica con almacenamiento o con electrólisis de hidrógeno crea puestos a caballo entre varios sectores. Repsol prevé hibridar su central de ciclo combinado de Escatrón (Zaragoza) con 805 MW eólicos que Forestalia desarrolla y que siguen en tramitación, y en los Países Bajos el proyecto Zeevonk II combina eólica marina con un electrolizador en el puerto de Róterdam.
Principales empleadores
Fabricantes de aerogeneradores
- Siemens Gamesa - Zamudio (País Vasco), integrada en Siemens Energy, unos 28.000 empleados en todo el mundo, uno de los principales fabricantes de turbinas marinas (SG 14-236 DD)
- Vestas - Dinamarca, 37.000 empleados, planta de palas en Daimiel (Ciudad Real), cartera de pedidos (aerogeneradores y servicio) de 71.900 millones de euros al cierre de 2025
- Nordex - Hamburgo, más de 11.100 empleados; fábricas en Navarra (góndolas en Barásoain, palas en Lumbier), unas 2.000 personas en España
- Enercon - Alemania, aproximadamente 13.000 empleados, turbinas terrestres sin multiplicadora; primer fabricante del mercado alemán en 2025, con el 30,4% de la potencia instalada
- GE Vernova - Estados Unidos, planta de góndolas de Pensacola (Florida); su negocio marino se limita a completar los proyectos ya contratados, como Dogger Bank en el Reino Unido
- Goldwind - China, casi 12.000 empleados, negocio europeo dirigido desde Neunkirchen (Alemania), oficina en Bristol, 29,7 GW instalados en 2025
- Envision Energy - China, oficinas en Silkeborg, Hamburgo y Londres, 21,8 GW instalados en 2025
- Mingyang Smart Energy - China, sede en Guangdong, 18,6 GW instalados en 2025, base europea de servicio en Hamburgo
- Suzlon Energy - India, sede en Pune, unos 8.600 empleados, cartera de pedidos en la India superior a 6 GW tras la recuperación financiera de 2024
Promotores y operadores en España
- Iberdrola - Bilbao, más de 45.000 empleados en todo el mundo, 6.601 MW eólicos terrestres en España, más de 15.000 contrataciones previstas en todo el grupo de aquí a 2028
- Acciona Energía - Madrid, 4,2 GW eólicos en España
- EDP Renovables - Madrid, 20,4 GW de potencia instalada en el mundo (todas las tecnologías) al cierre de 2025
- Repsol - Madrid, complejo Delta II en Aragón (26 parques, 782 MW)
- Naturgy - Madrid, 2,4 GW eólicos en España (cierre de 2024), promotor de proyectos marinos en Canarias
- Endesa - Madrid, controlada por el grupo italiano Enel
- Forestalia - Zaragoza, desarrolla para Repsol los 805 MW eólicos del proyecto de Escatrón
- Greenalia - A Coruña, parques terrestres en Galicia y el proyecto de eólica marina flotante Gofio, de 50 MW, en Canarias
Promotores y operadores en el resto de Europa y en Latinoamérica
- Ørsted - Dinamarca, unos 7.300 empleados a mediados de 2026, que se reducirán a unos 6.000 en 2027; se presenta como líder mundial de la eólica marina
- RWE - Alemania, unos 20.000 empleados; principal adjudicatario del AR7 con 6,9 GW en enero de 2026
- Vattenfall - Suecia, socio de Zeevonk II en IJmuiden Ver y uno de los grandes operadores de eólica terrestre de los países nórdicos
- SSE Renewables - Escocia, filial del grupo SSE, adjudicatario del AR7 para Berwick Bank
- Equinor - Noruega, recortó su inversión en renovables en 2024-2025, pero conserva su adjudicación en la Ronda 5 del mar Céltico
- Acciona Energía, Cox y CFE - operadores con parques eólicos en México
- AES Andes, Mainstream Renewable Power, Engie Energía Chile y Colbún - principales operadores en Chile
- Engie Brasil, EDP, Atlas Renewable Energy y Neoenergia - principales operadores en Brasil
- Genneia - Argentina, primer generador renovable del país según la propia empresa
- YPF Luz - Argentina, filial de generación eléctrica de YPF, con parques eólicos en la Patagonia
Mantenimiento independiente y consultoría
- Deutsche Windtechnik - Alemania, unos 2.700 empleados, mantenimiento multimarca de más de 10 GW en unos 8.500 aerogeneradores
- Global Wind Service - Dinamarca, empresa de instalación y mantenimiento que contrata con frecuencia en toda Europa
- DNV y Ramboll - Noruega y Dinamarca, respectivamente, consultoras de ingeniería con miles de profesionales en proyectos eólicos
- Seaway7 y Sif Group - especialistas en instalación marina y en fabricación de monopilotes, respectivamente
Perspectivas hasta 2030
En Europa, la eólica avanzará a dos velocidades. 2025 fue un año récord para la eólica terrestre, con más de 17 GW nuevos en el continente, y WindEurope prevé 22 GW anuales en la UE hasta 2030, terrestres y marinos, y más de un tercio procederá de la eólica terrestre alemana, que instaló 5,2 GW en 2025. La eólica marina añadió apenas 2 GW a la red en 2025, y su cartera es amplia pero desigual: los 8,4 GW del AR7 y los 4 GW de IJmuiden Ver ya están adjudicados, mientras que los 4,5 GW de la Ronda 5 del mar Céltico siguen en fase de arrendamiento del lecho marino y Dinamarca no adjudicó Hesselø hasta agosto de 2026. Los proyectos adjudicados concentrarán la contratación entre 2027 y 2030; el resto llegará después.
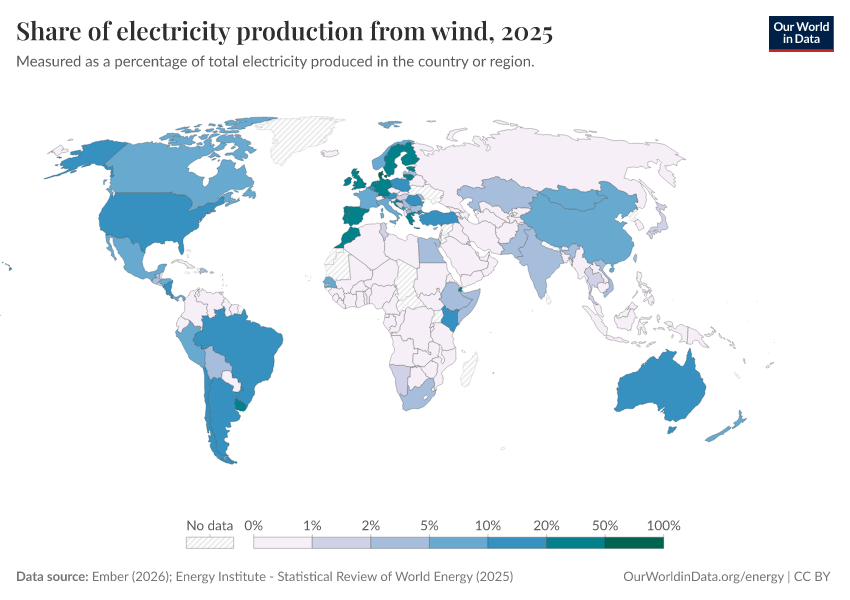
La eólica europea emplea ya a 478.000 personas, y WindEurope calcula que la cifra superará las 600.000 en 2030. En el Reino Unido, la asociación del sector RenewableUK estima un déficit de casi 38.000 trabajadores en 2030 en su escenario base (39 GW marinos y 27 GW terrestres). En Europa, según WindEurope, los perfiles más urgentes de aquí a 2030 son 7.000 técnicos de palas, 6.500 ingenieros de campo y 5.000 técnicos de premontaje, y ocho de cada diez puestos críticos con mayor escasez dependen de la formación profesional, no de un título universitario. La Agencia Internacional de la Energía (AIE) advierte que el número de profesionales cualificados que se incorporan al sector energético debe crecer un 40% solo para que la brecha no se amplíe.
China seguirá a la cabeza tanto en instalaciones como en capacidad industrial: en 2025 instaló más de seis veces lo que Europa, su industria suministra la mayor parte de las turbinas del mundo, y las filiales europeas de Goldwind, Envision y Mingyang previsiblemente estarán entre los empleadores más activos del continente en los próximos cinco años.
Para los profesionales hispanohablantes especializados en eólica marina, plantas híbridas, mantenimiento predictivo o repotenciación, España y Latinoamérica forman ya un solo mercado laboral. La demanda supera a la oferta, y España, con la mayor base industrial del mundo hispanohablante, sigue siendo el principal centro de formación y cantera de profesionales.